
 市ヶ谷キャンパス

税法上の優遇措置
個人の皆さま
個人から当大学へのご寄付は、文部科学省より、寄付金控除の対象となる証明を受けており、所得税の寄付金控除の措置を受けることができます。
控除には2種類あり、A「税額控除」 B「所得控除」のいずれか一方の制度を、確定申告の際にご選択いただきます。
控除額は、個人の所得、税率、寄付金額などの条件によって異なりますが、所得税率に関係なく所得税額から直接控除される「税額控除」を適用したほうが、多くの場合において「所得控除」よりも減税効果が大きくなります。なお、確定申告に係る詳細につきましては所轄税務署にお問合せください。
新入生の保証人様からのご寄付に関しては、入学願書受付開始日から入学した年の12月31日までの間にご納付いただいた場合、税法上の「学校の入学に関してする寄付金」とみなされ、寄付金控除の対象となりませんので、ご了承の程お願い申し上げます。(入学年の翌年1月1日以降からは寄付金控除の対象となります。)
A 税額控除制度とは
寄付金額が年間2,000円を超える場合には、その超えた金額の40%に相当する額が当該年度の所得税額から控除されます。
[寄付金額-2,000円]×40%=所得税控除額
※控除対象となる寄付金額はその年の総所得金額等の40%が上限となります。
※所得税額控除はその年の所得税額の25%が上限となります。
※確定申告の際には、①「税額控除に係る証明書(写し)」と②本学発行の「寄付金受領書」が必要となります。
B 所得控除制度とは
所得控除を行った後に所得税率をかけるため、所得金額に対して寄付金額が大きい場合には減税効果が大きくなります。寄付金額が年間2,000円を超える場合には、その超えた金額が、当該年の所得金額から控除されます。
寄付金額-2,000円=所得控除額
※控除対象となる寄付金額は、その年の総所得金額等の40%が上限となります。
※確定申告の際には、①「特定公益増進法人証明書(写し)」と②本学発行の「寄付金受領書」が必要となります。
東京都在住の方へ
東京都在住の方で寄付金総額が2,000円を超える場合は、前記の確定申告時に、東京都都税条例等に基づいた個人住民税(都民税+区市町村民税)の寄付金税額控除(総所得金額等の30%が上限)の取り扱いがあります。該当する方には、資料をお送りいたします。
法人の皆さま
会社等法人様が武蔵野美術大学に対して行った寄付金につきましては、法人税法に基づき、当該事業年度の損金に算入することができます。損金算入の方法には、A「受配者指定寄付金」とB「特定公益増進法人に対する寄付金」の2種がございます。
手続きが比較的スムーズな制度を利用したい場合、あるいは限度額の枠内に収まる金額でのご寄付の場合は、学校法人へ直接寄付を行う「特定公益増進法人に対する寄付」が便利です。
寄付額が大きい場合、あるいは寄付全額を損金計上する場合は、手続き上少し時間がかかりますが「受配者指定寄付金制度」を選択するのが最適です。
下記の資料請求フォームより必要事項を記入の上、寄付申込書をお取り寄せください。
A 受配者指定寄付金
寄付金の全額を寄付した事業年度の損金にすることができます。この税法上の優遇措置を受けるためには、日本私立学校振興・共済事業団(以下「私学事業団」という)宛に申込手続をする必要がありますが、私学事業団への諸手続きは全て本学で行います。なお、損金算入手続きには、私学事業団発行の「寄付金受領書」が必要となります。「寄付金受領書」は本学を経由して寄付者にお送りいたします。
受配者指定寄付金の税制優遇措置
受配者指定寄付金制度をご利用いただくことで、寄付金の全額を損金算入できます。
受配者指定寄付金の申込用紙をご提出された方には、預り書をお送りいたします。後日、私学事業団発行の寄付金受領書を本学経由でお送りいたしますので、同受領書をご使用ください。
B 特定公益増進法人に対する寄付金
法人様が武蔵野美術大学に寄付された場合、特定公益増進法人に対する寄付金として、一般寄付金とは別枠として、一定の限度額までが損金に算入できます。また、損金に算入されなかった金額は、一般の寄付金の額に含めます。
この寄付金による損金算入は、本学発行の「寄付金受領書」と「特定公益増進法人証明書(写)」によって手続きができます。両書類は、寄付金が本学に入金され次第お送りいたします。
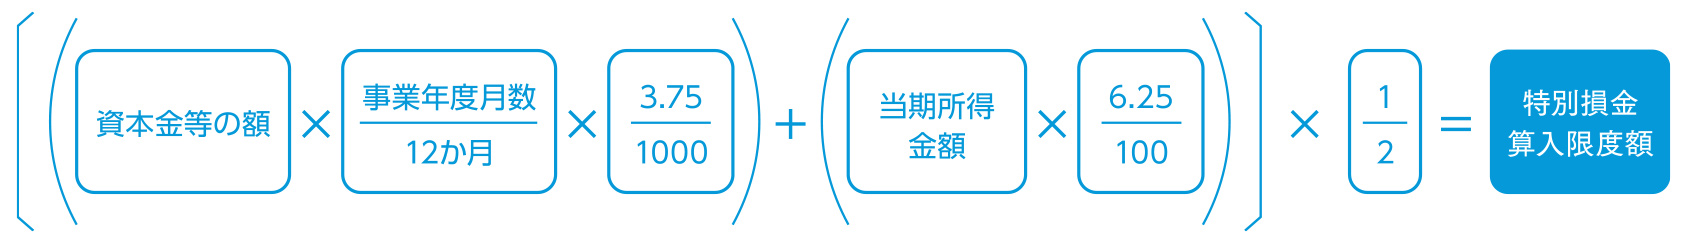
特定公益増進法人に対する寄付金の税制優遇措置(特別損金算入限度額の計算方法)
- 資本基準額=資本金額(期末資本金額+期末資本積立金額)×事業年度月額÷12月×3.75/1000
- 所得基準額=当期所得金額×6.25/100
個人情報の取り扱いについて
個人情報は、「学校法人武蔵野美術大学個人情報保護規則」に基づき責任をもって管理いたします。